
Dados e pautas prontas para citação
O ValorFinal produz números próprios sobre salário, dívida, juros, impostos e custo de vida no Brasil, calculados a partir de tabelas oficiais pelas mesmas engines abertas que movem as nossas calculadoras. Todos são livres para citação, com metodologia transparente. Esta página reúne as pautas em um só lugar, para facilitar o trabalho de quem escreve sobre dinheiro.
Como usar os nossos dados
Número com fonte
Cada estudo tem um número-manchete e uma tabela completa, com a fonte oficial e a metodologia descrita na própria página.
Calculado, não chutado
Os valores saem das mesmas engines determinísticas das calculadoras do site, a partir das tabelas oficiais de 2026. Não há estimativa de marketing.
Livre para citar
Os números são liberados sob Creative Commons BY 4.0. Você pode reproduzir as tabelas citando o ValorFinal e o link da página do estudo.
Pautas prontas, com número e fonte
Cada item abaixo é um estudo fechado: o número em destaque é a manchete; o texto explica o dado; o link leva à página com a tabela, a metodologia e as fontes oficiais.
Kit para imprensa: os números em imagem
Cada estudo tem um cartão de 1200 por 630 pixels com o número-manchete, a legenda, a data-base e o link da página, em PNG (para matéria, post e slide) e em SVG (para editar no seu programa de arte). Os cartões saem do mesmo registro que alimenta as páginas: quando o estudo muda, a imagem muda junto. Uso livre com crédito ao ValorFinal, sob a licença CC BY 4.0.
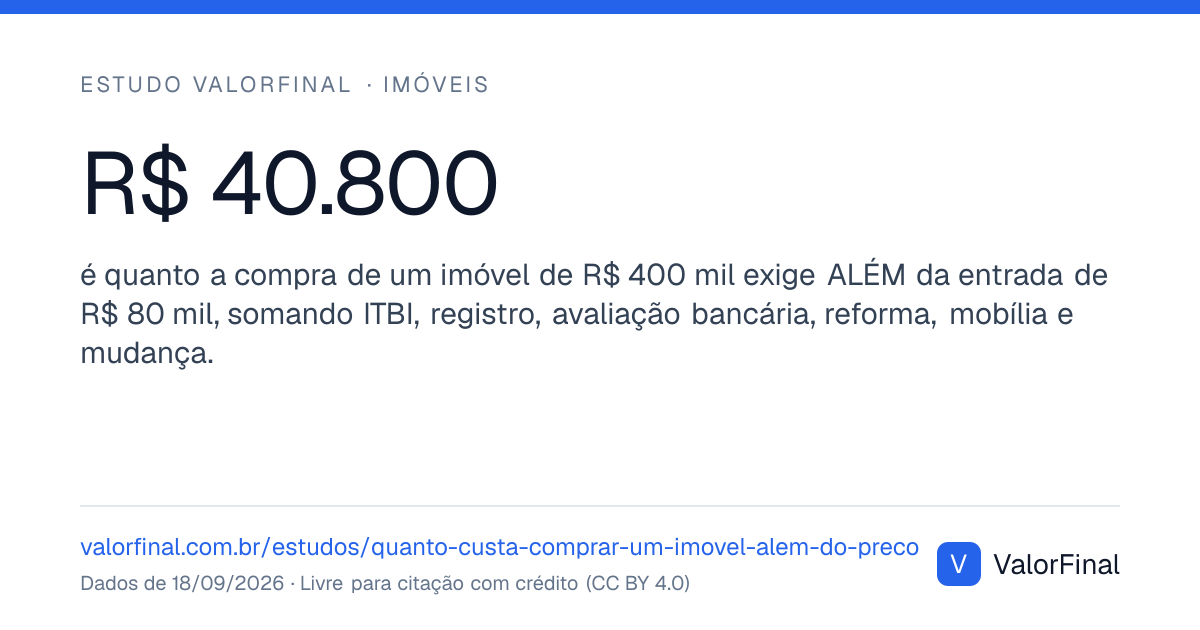
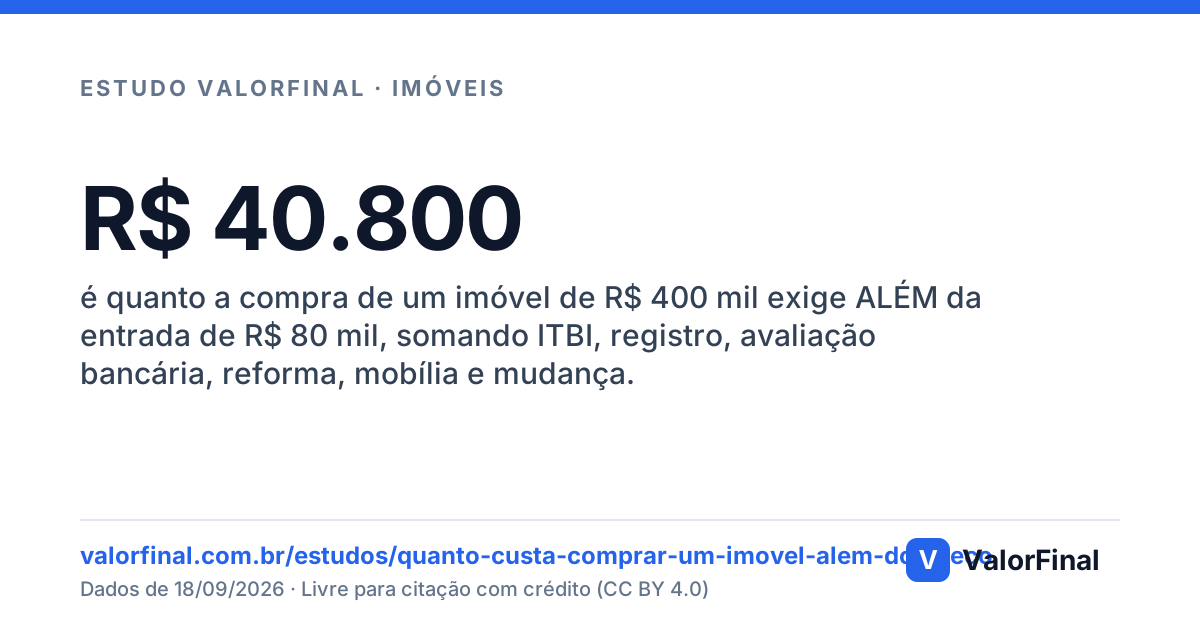
- R$ 40.800é quanto a compra de um imóvel de R$ 400 mil exige ALÉM da entrada de R$ 80 mil, somando ITBI, registro, avaliação bancária, reforma, mobília e mudança.PNGSVG
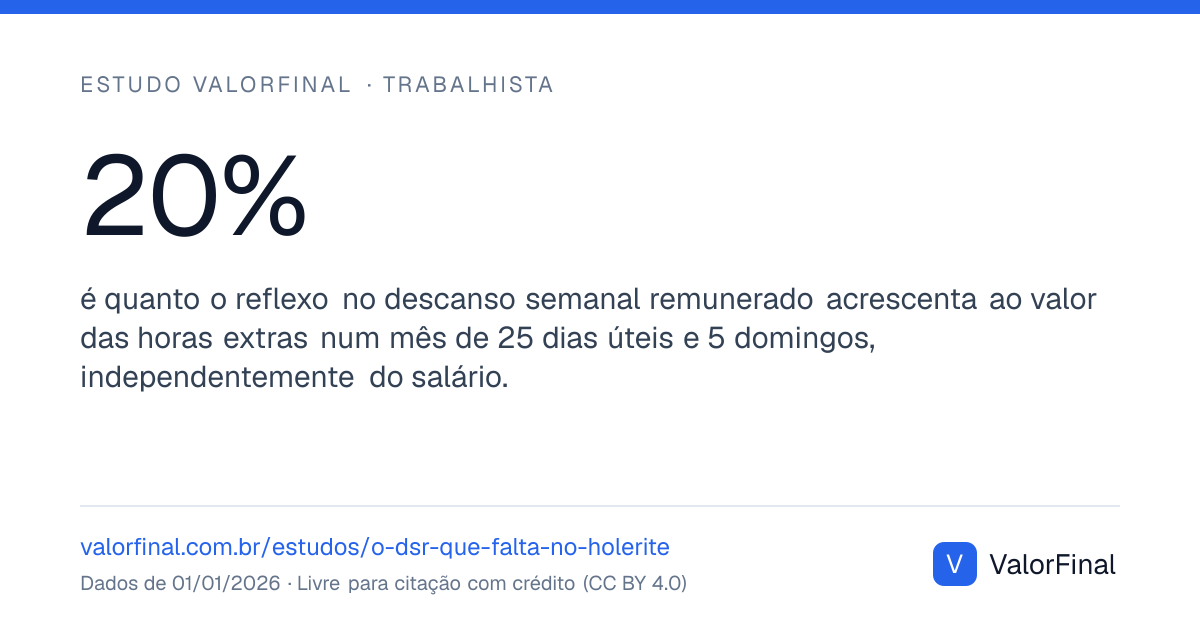
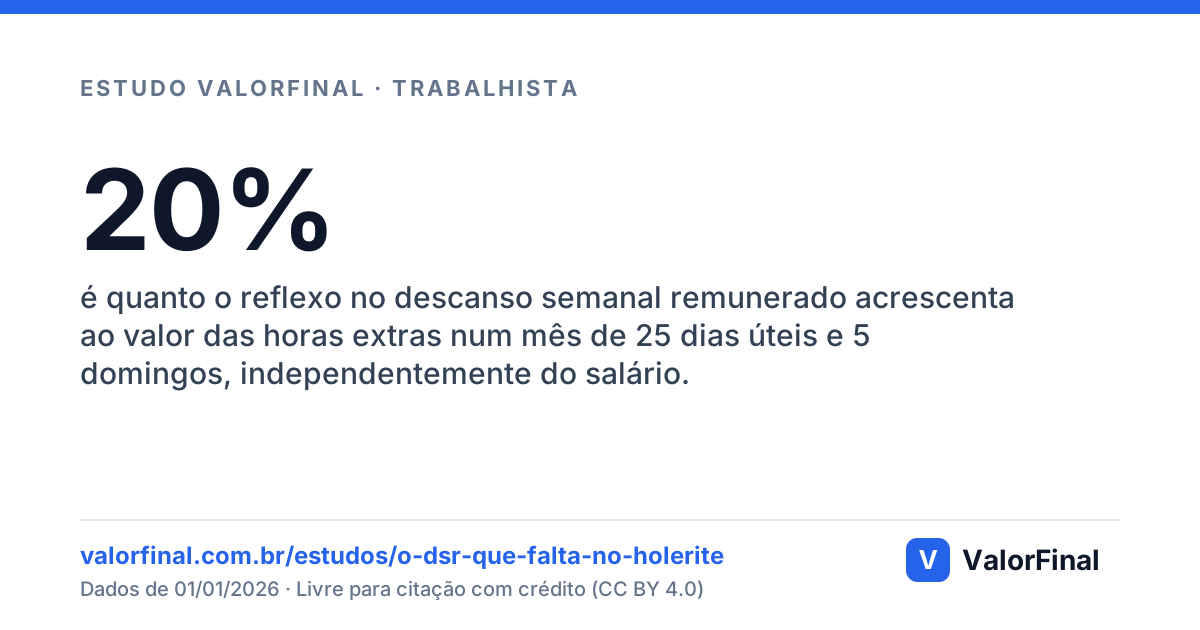
- 20%é quanto o reflexo no descanso semanal remunerado acrescenta ao valor das horas extras num mês de 25 dias úteis e 5 domingos, independentemente do salário.PNGSVG
- de 18,3% para 24,7%cresceu a mordida de INSS + IRRF de quem ganha 5 salários mínimos entre 2019 e 2026, sem nenhuma alíquota nominal subir; já em 3 mínimos a mordida caiu a 9,9% com a reforma do IR de 2026.PNGSVG
- 2,3 a 7 saláriosé o custo de demitir um funcionário sem justa causa (aviso indenizado, multa de 40% do FGTS, 13º e férias proporcionais), definido pelo tempo de casa: 2,3 salários com 1 ano e quase 7 com 10 anos.PNGSVG
- R$ 1,09 bilhãofoi o prêmio total da sena na Mega da Virada 2025, o maior da história: 6 apostas levaram R$ 181,9 milhões cada. Em 17 edições, o rateio individual já variou de R$ 5,8 milhões a R$ 189 milhões.PNGSVG
- R$ 957/mêsé quanto o pacote CLT de R$ 5.000 (líquido + FGTS + 13º + férias) supera a sobra do MEI que fatura os mesmos R$ 5.000; no valor nominal igual, o CLT vence em todas as faixas dentro do teto do MEI.PNGSVG
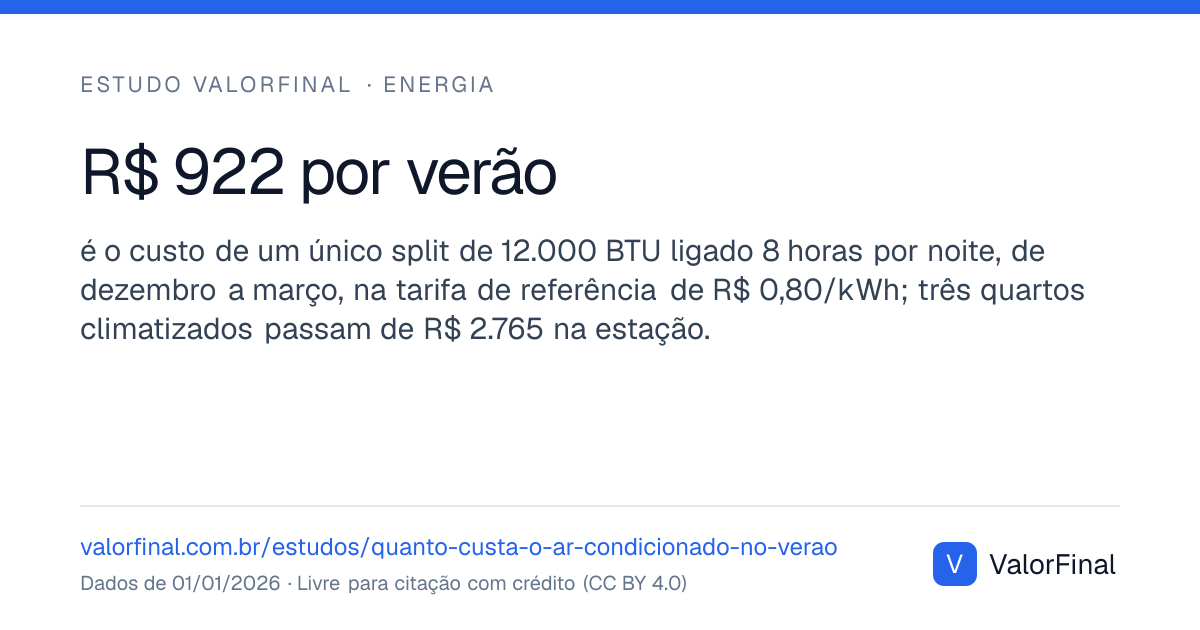
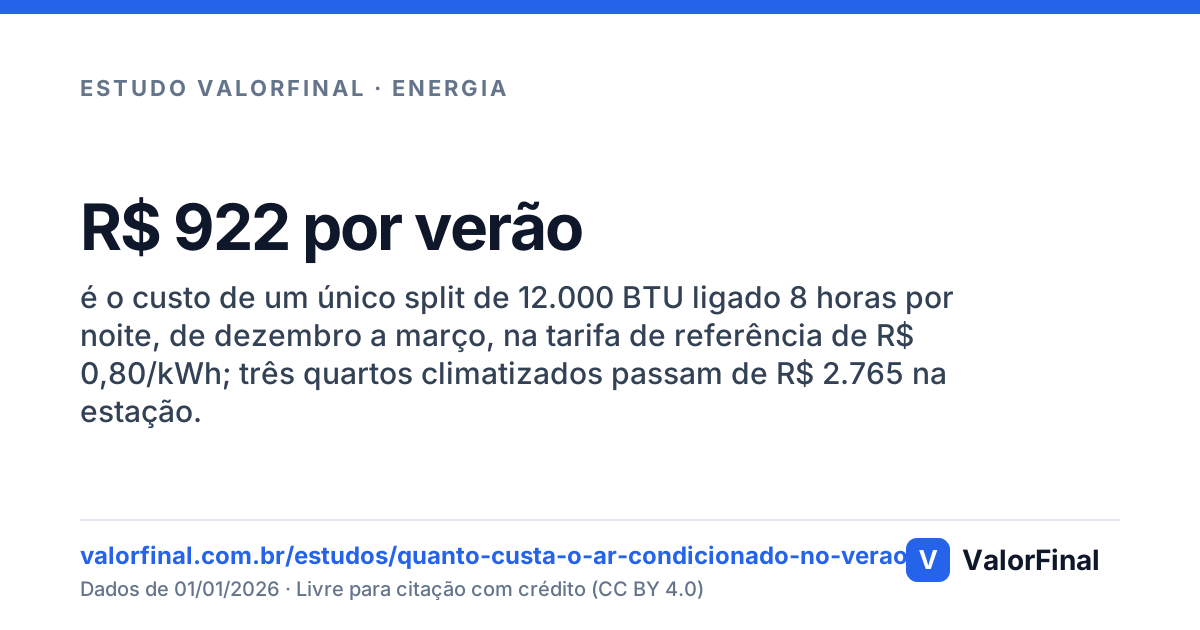
- R$ 922 por verãoé o custo de um único split de 12.000 BTU ligado 8 horas por noite, de dezembro a março, na tarifa de referência de R$ 0,80/kWh; três quartos climatizados passam de R$ 2.765 na estação.PNGSVG
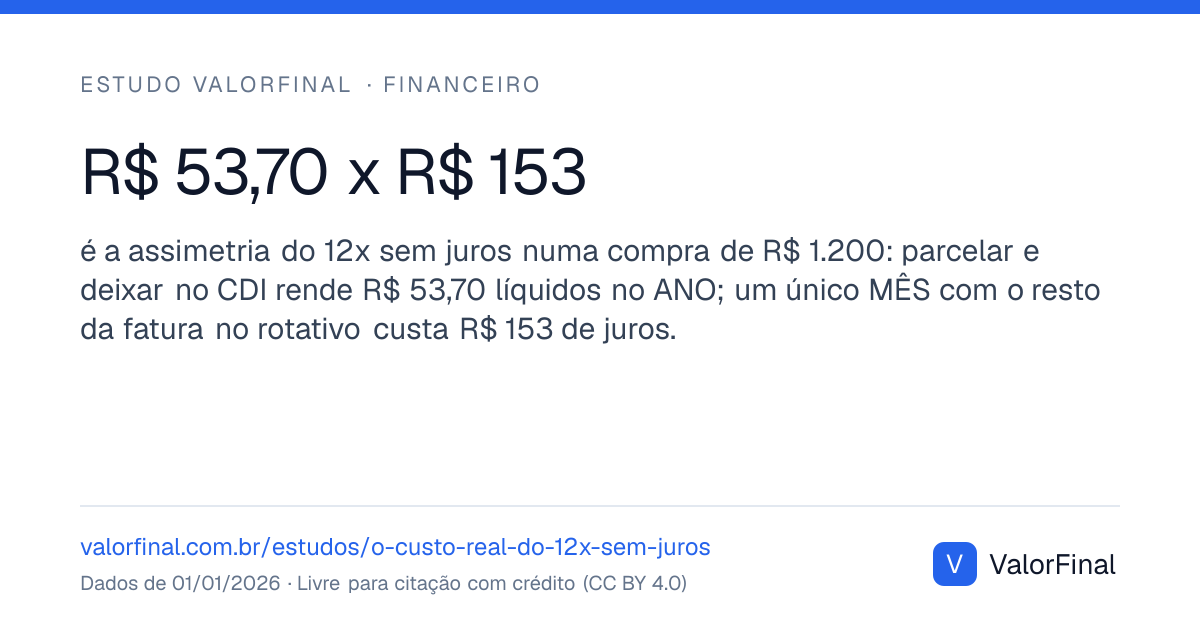
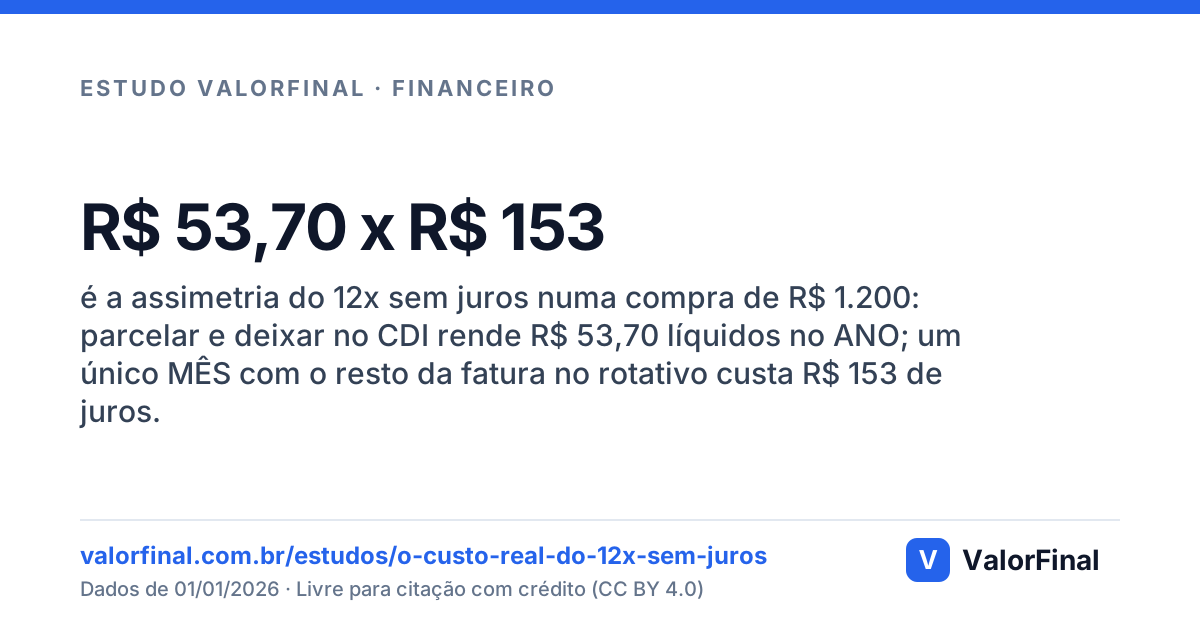
- R$ 53,70 x R$ 153é a assimetria do 12x sem juros numa compra de R$ 1.200: parcelar e deixar no CDI rende R$ 53,70 líquidos no ANO; um único MÊS com o resto da fatura no rotativo custa R$ 153 de juros.PNGSVG
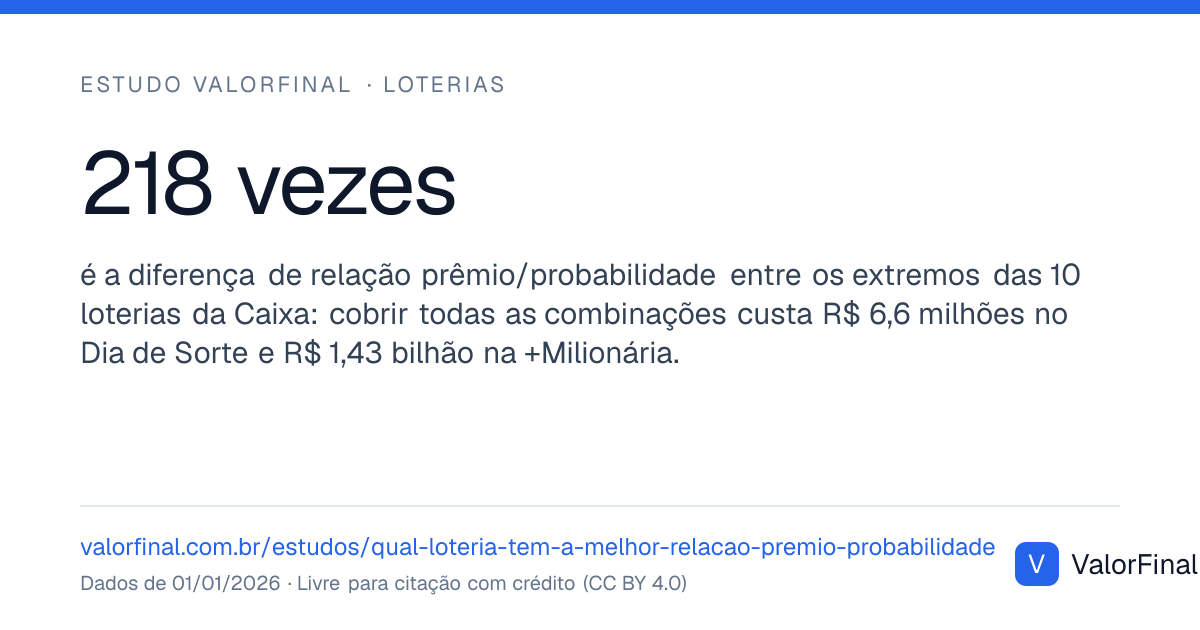
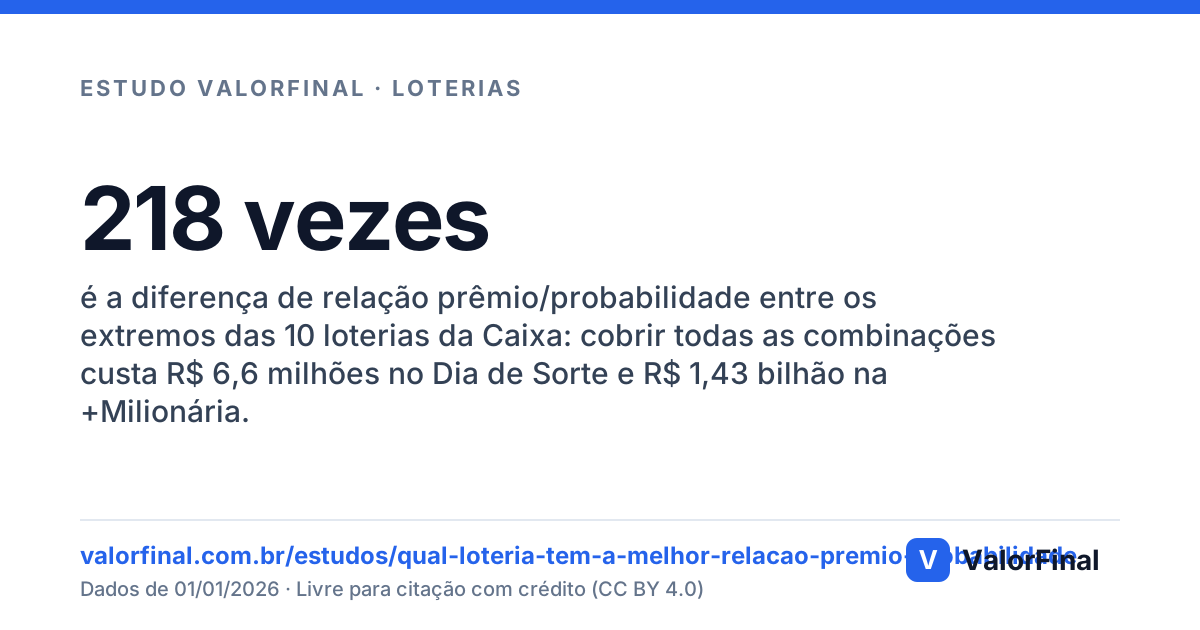
- 218 vezesé a diferença de relação prêmio/probabilidade entre os extremos das 10 loterias da Caixa: cobrir todas as combinações custa R$ 6,6 milhões no Dia de Sorte e R$ 1,43 bilhão na +Milionária.PNGSVG
- R$ 2.230 x R$ 1.411é o placar de 10 anos entre o CDB a 100% do CDI (líquido de IR) e o dólar guardado, para cada R$ 1.000: o dólar ficou abaixo até da inflação (R$ 1.637); o colchão vale R$ 611 de poder de compra.PNGSVG
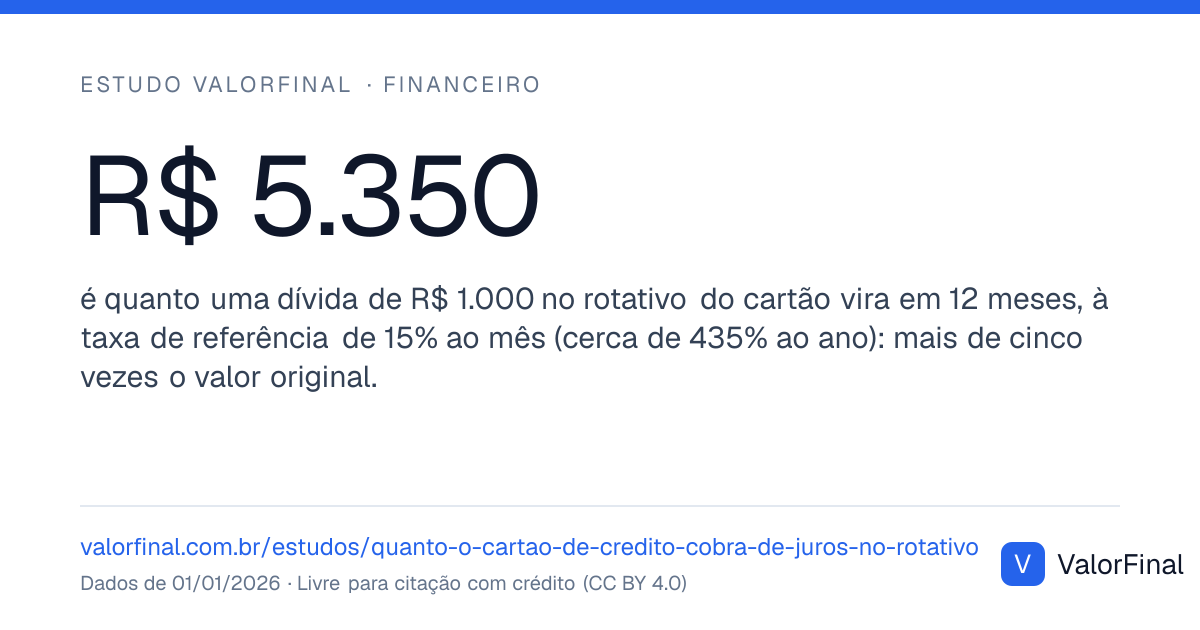
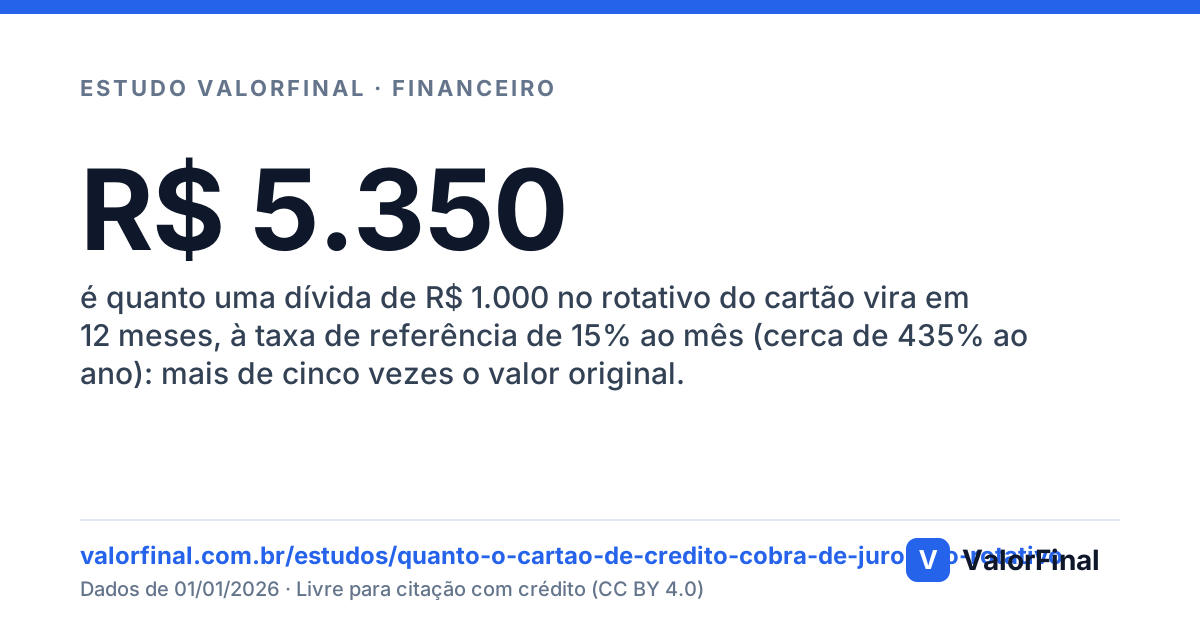
- R$ 5.350é quanto uma dívida de R$ 1.000 no rotativo do cartão vira em 12 meses, à taxa de referência de 15% ao mês (cerca de 435% ao ano): mais de cinco vezes o valor original.PNGSVG
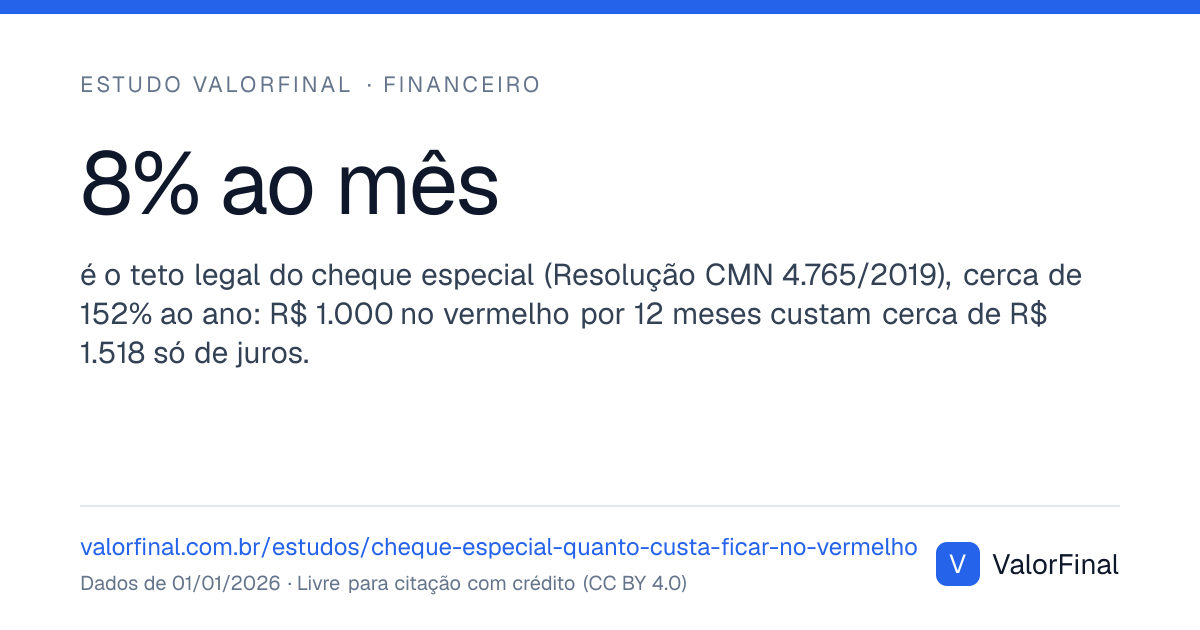
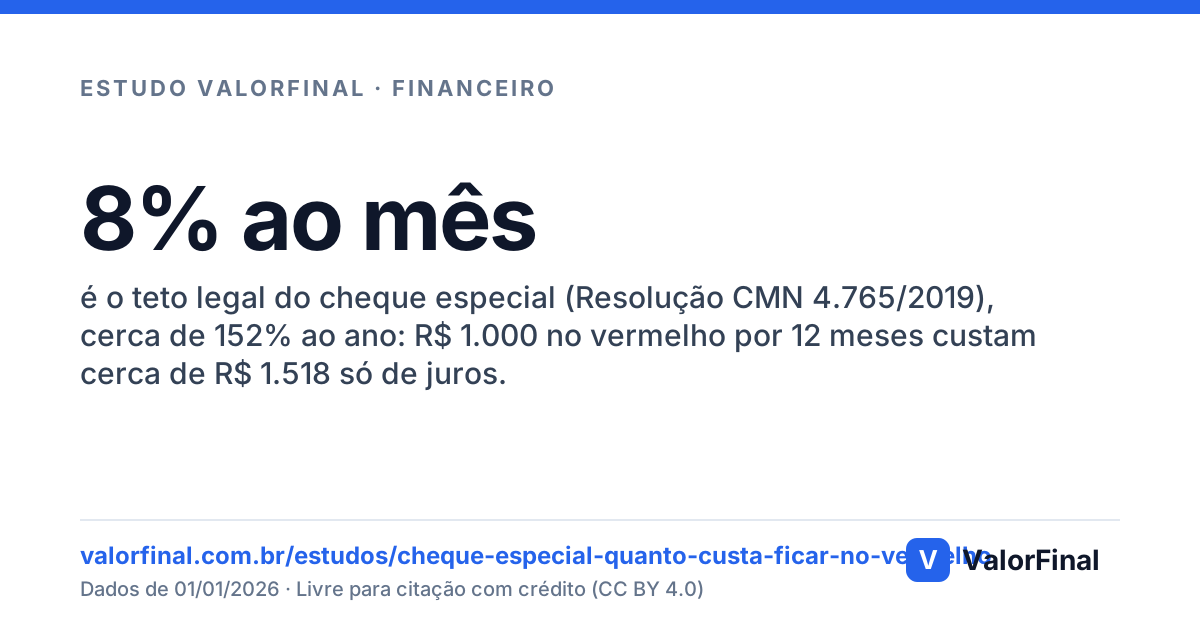
- 8% ao mêsé o teto legal do cheque especial (Resolução CMN 4.765/2019), cerca de 152% ao ano: R$ 1.000 no vermelho por 12 meses custam cerca de R$ 1.518 só de juros.PNGSVG
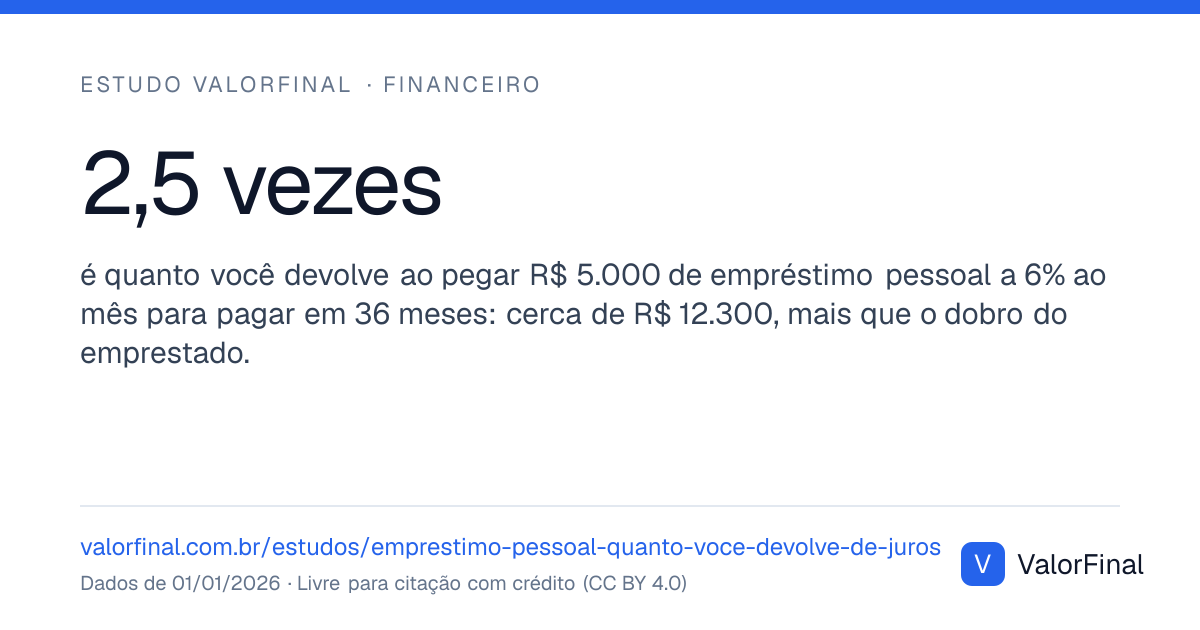
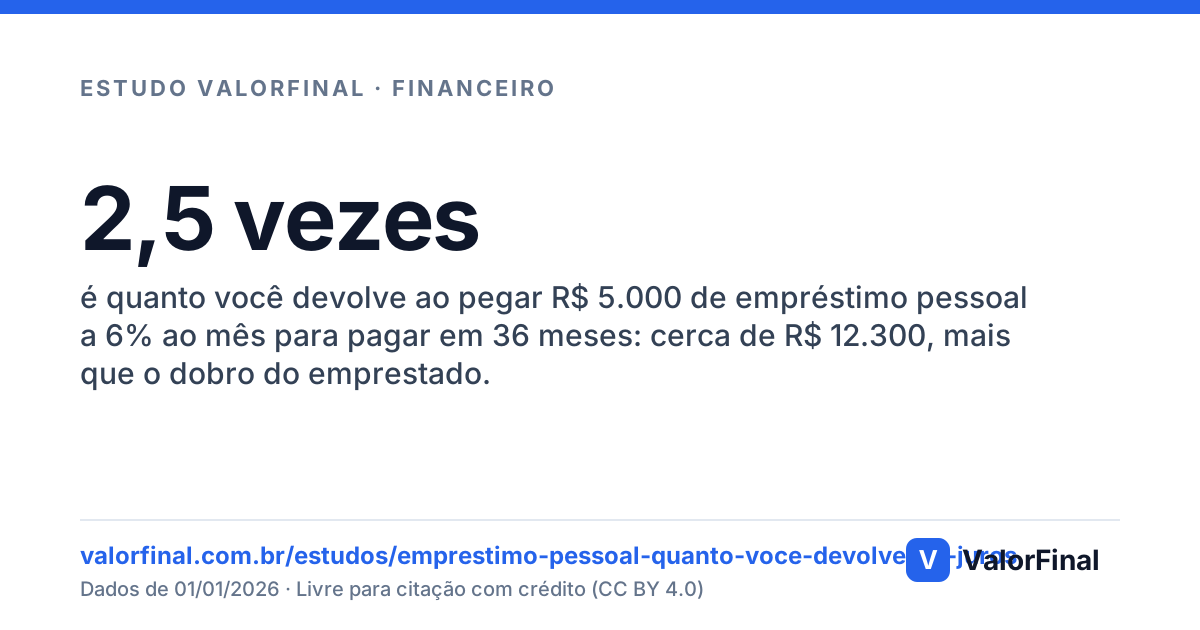
- 2,5 vezesé quanto você devolve ao pegar R$ 5.000 de empréstimo pessoal a 6% ao mês para pagar em 36 meses: cerca de R$ 12.300, mais que o dobro do emprestado.PNGSVG
- R$ 46 milé quanto você paga só de juros ao financiar R$ 64 mil de um carro a 2% ao mês em 60 meses; quase o valor financiado de novo, só em juros.PNGSVG
- ~33% ao anoé o juro embutido de recusar 10% de desconto à vista para parcelar em 10 vezes; o parcelado sem juros tem juro, ele está no desconto que você abre mão.PNGSVG
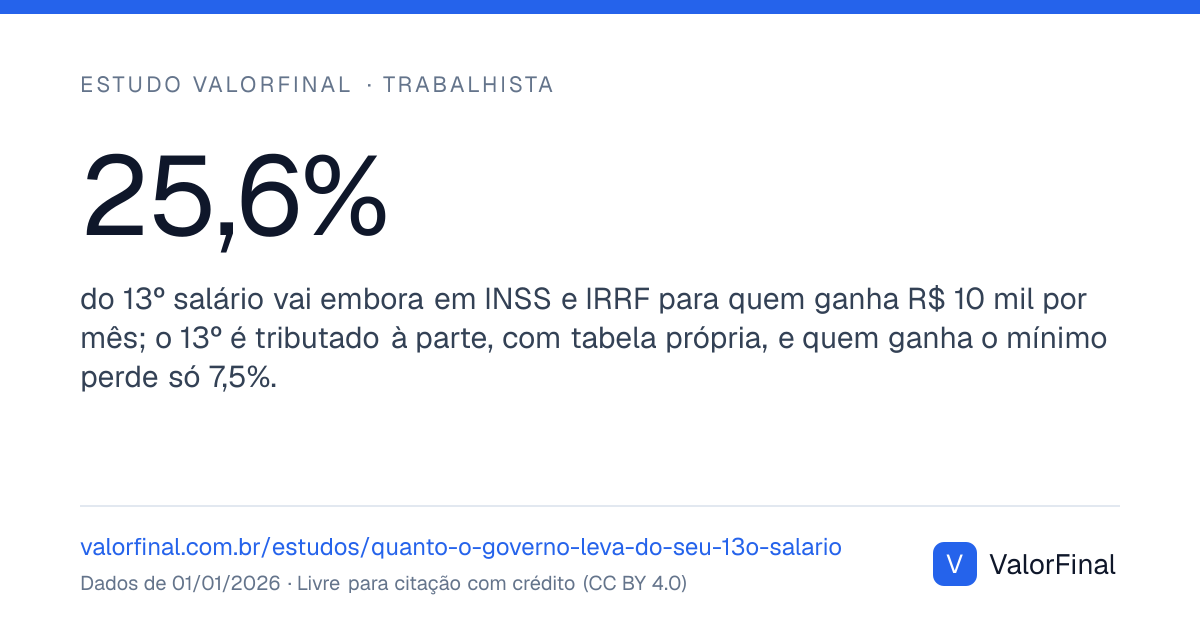
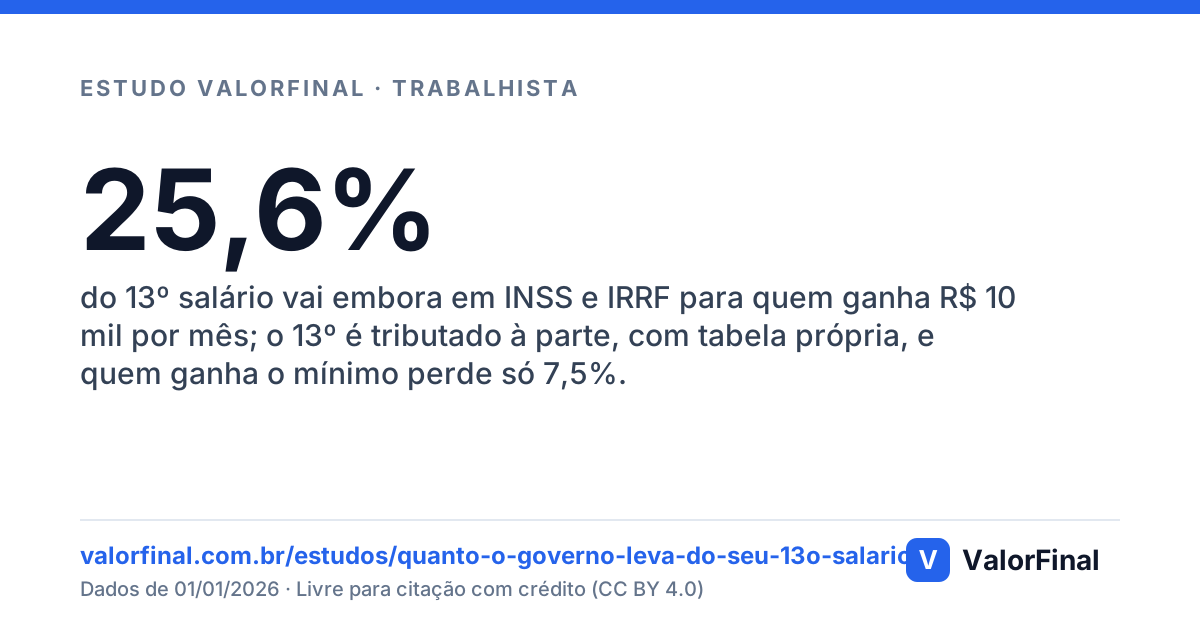
- 25,6%do 13º salário vai embora em INSS e IRRF para quem ganha R$ 10 mil por mês; o 13º é tributado à parte, com tabela própria, e quem ganha o mínimo perde só 7,5%.PNGSVG
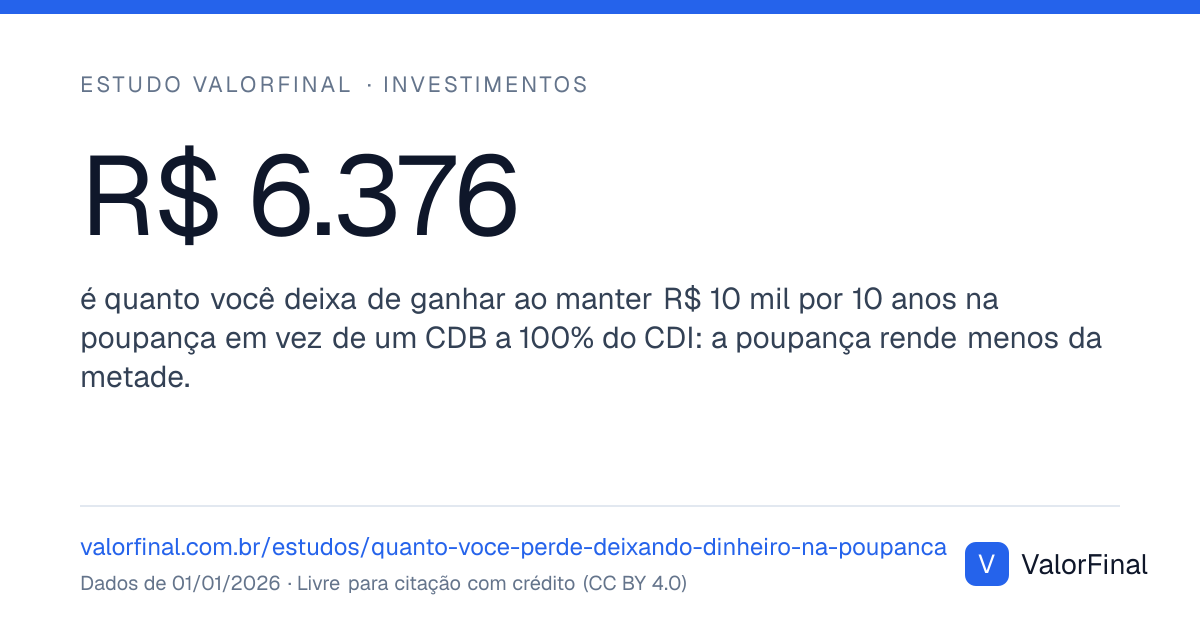
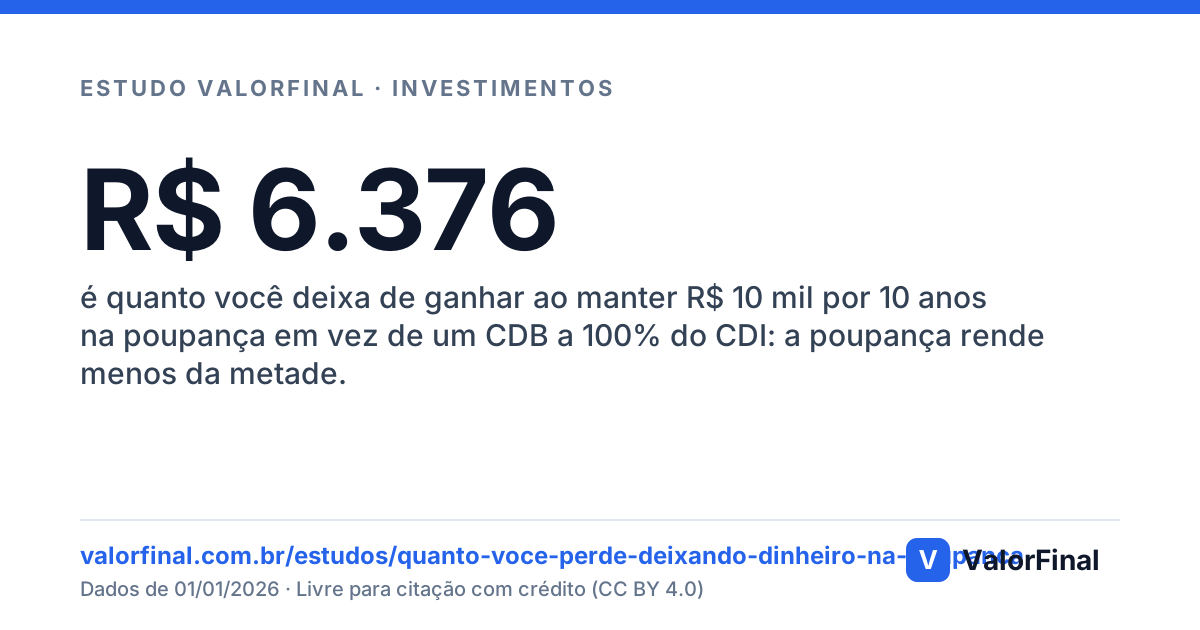
- R$ 6.376é quanto você deixa de ganhar ao manter R$ 10 mil por 10 anos na poupança em vez de um CDB a 100% do CDI: a poupança rende menos da metade.PNGSVG
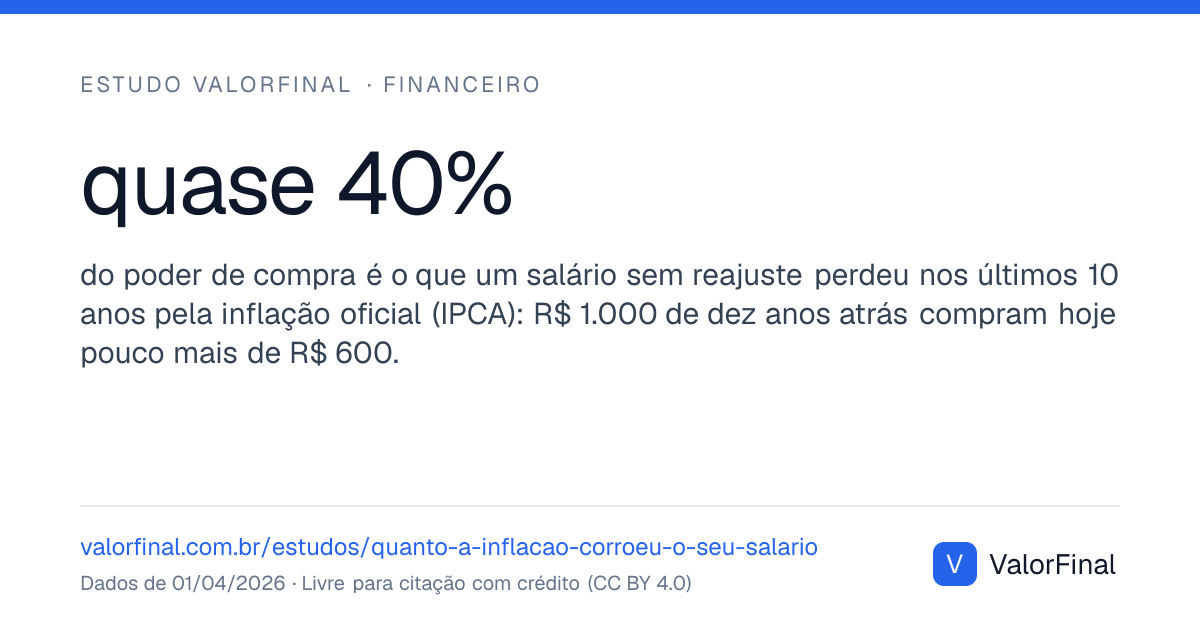
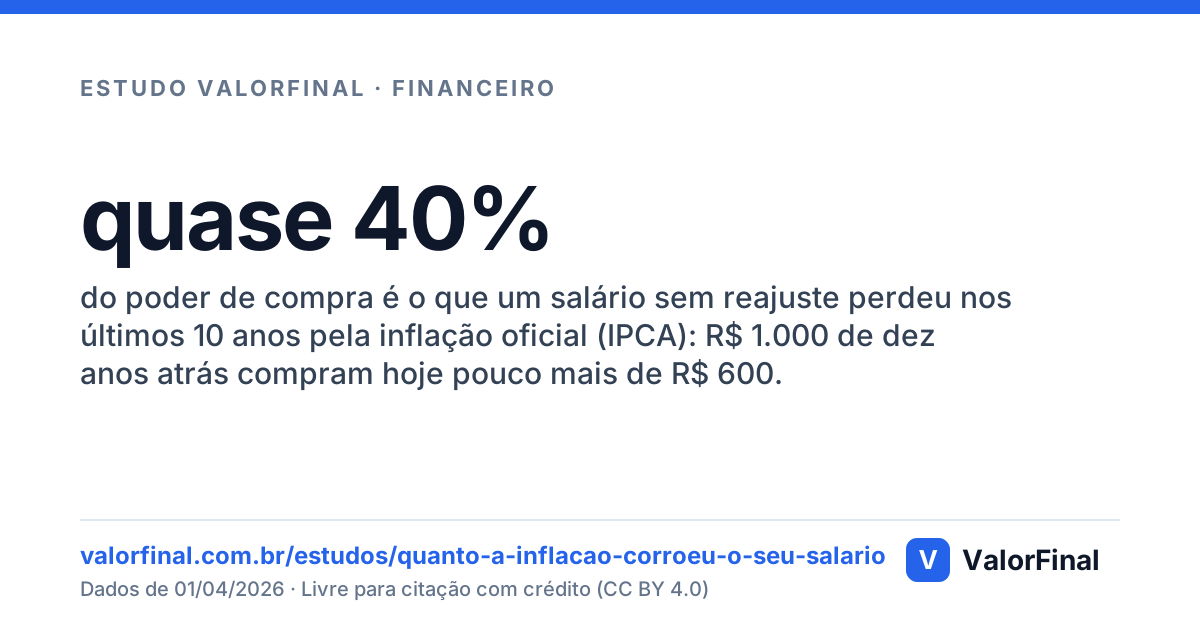
- quase 40%do poder de compra é o que um salário sem reajuste perdeu nos últimos 10 anos pela inflação oficial (IPCA): R$ 1.000 de dez anos atrás compram hoje pouco mais de R$ 600.PNGSVG
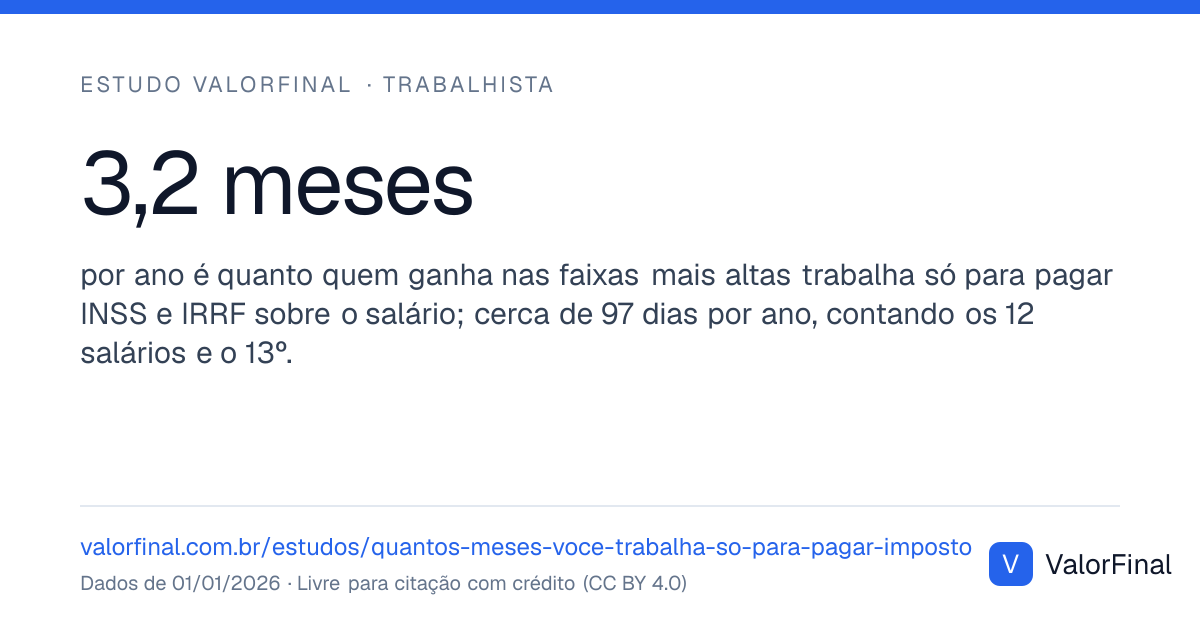
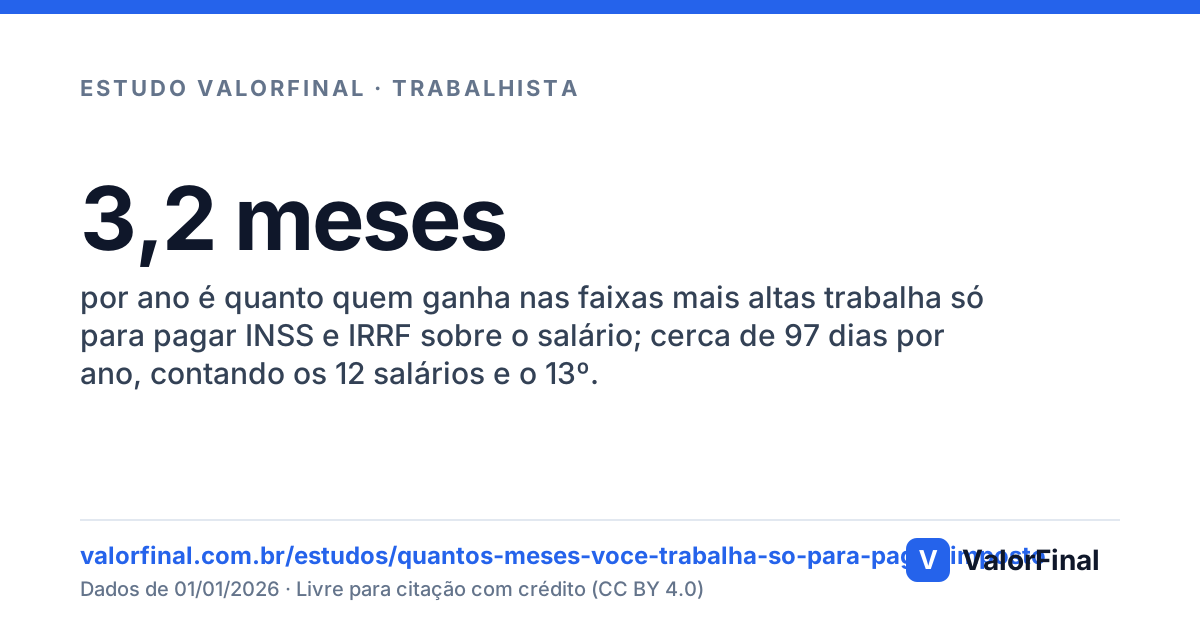
- 3,2 mesespor ano é quanto quem ganha nas faixas mais altas trabalha só para pagar INSS e IRRF sobre o salário; cerca de 97 dias por ano, contando os 12 salários e o 13º.PNGSVG
- R$ 5 mil a R$ 8 milé a faixa de salário CLT a partir da qual o PJ no Simples tende a render mais líquido que o pacote CLT, no cenário mais comum (empresa no Simples).PNGSVG
- +27% a +56%a mais que o salário bruto sai o custo obrigatório mensal de um CLT (FGTS, 13º, férias e, no Lucro, encargos patronais); com VT, VR e plano de saúde passa de +80%.PNGSVG
- até ~27%do salário pode ir embora em INSS mais IRRF nas faixas mais altas em 2026PNGSVG
- R$ 2.090/mêsé o custo de ter um carro popular no Brasil em 2026, sem contar a parcela do financiamento; em 5 anos passa de R$ 125 mil.PNGSVG
- R$ 269/mêsé quanto um ar-condicionado split comum (não inverter) ligado 8 h por dia adiciona à conta de luz, na tarifa de referência de R$ 0,80/kWh.PNGSVG
- R$ 732 milé quanto você paga só de juros ao financiar R$ 320 mil de um imóvel em 30 anos a 11% ao ano no sistema PRICE; o total devolvido é 3,3 vezes o valor emprestado.PNGSVG


Logotipo em PNG: ícone 512 por 512. Precisa do gráfico de uma tabela específica, em outro formato ou com outro recorte? Peça pelo contato da seção abaixo: a tabela sai da mesma engine e vai com a fonte junto.
Como citar
Pedimos apenas o crédito ao ValorFinal e o link da página do estudo. Um exemplo de citação em uma matéria:
"Segundo levantamento do ValorFinal, uma dívida de R$ 1.000 no rotativo do cartão vira cerca de R$ 5.350 em doze meses (valorfinal.com.br/estudos)."
Os dados são disponibilizados sob a licença Creative Commons BY 4.0. Você pode reproduzir as tabelas e os gráficos, inclusive em veículos comerciais, desde que cite a fonte e o link. Veja como validamos cada número em como validamos os cálculos.
Com quem falar sobre estes números
Toda pauta tem uma pessoa respondendo por ela. Se o seu texto pede um número que não está aqui (uma faixa de salário, um prazo, um cenário diferente), o cálculo roda na mesma engine das calculadoras e a tabela vai por e-mail com a fonte junto.
Fale com quem fez o levantamento
Cesar Gargiulo
Fundador e responsável técnico do ValorFinal
Responde pela engenharia, pelos testes automatizados e pela metodologia dos números publicados aqui, e não é advogado, contador nem consultor financeiro: nos temas trabalhistas, tributários e de investimentos, o levantamento se apoia nas fontes oficiais citadas em cada estudo, e é isso que a redação pode conferir por conta própria antes de publicar.
Área de atuação profissional: segurança da informação, cloud security (aws), testes de intrusão (pentest), conformidade regulatória (lgpd, pci dss, bacen), arquitetura de redes, engenharia de software.
Levantamento e cálculo: equipe editorial ValorFinal, sob responsabilidade de Cesar Gargiulo. Reporte de erro tem prioridade sobre qualquer outro assunto: descreva o cenário e o número esperado, e a correção sai com a fonte junto.
Acompanha os dados do ValorFinal? Você pode adicionar o ValorFinal às suas fontes preferidas no Google, o que destaca as nossas páginas nos resultados da sua conta.
Reportar um erro ou pedir um recorte
Achou um número que não bate com a fonte oficial? Fale pela página de contato: reporte de erro tem prioridade, e a correção é publicada no registro de correções.
Dados ao vivo para incorporar
Cotações e indicadores que se atualizam sozinhos podem ir direto para a sua página, de graça, pelos widgets gratuitos para incorporar. É a mesma base de dados dos estudos, em tempo real.
A mesma engine das calculadoras
O que torna esses números confiáveis é que eles não são produzidos à parte: cada estudo calcula seus valores a partir das mesmas funções que movem as calculadoras públicas do ValorFinal, em tempo de build. É a mesma lógica por trás dos comparadores e das ferramentas do site. Assim, o número que aparece em uma matéria é, por construção, o mesmo que qualquer pessoa obtém ao usar a calculadora, sem divergência entre o estudo e a ferramenta. Testes automatizados verificam essa coerência a cada atualização.
As fontes de cada estudo estão na própria página: tabelas do INSS e do Imposto de Renda da Receita Federal, séries do Banco Central e do IBGE, resultados da Caixa e a legislação aplicável. Em 11 dos 25 estudos a base é modelagem própria (custo de ter um carro, juros sobre uma taxa de referência, consumo típico de aparelhos), e as premissas estão descritas na metodologia da página. Explore todos os números na central de estudos e dados.