"Em até 10 vezes sem juros" é uma das frases mais comuns do comércio brasileiro. Ela passa a ideia de que parcelar é de graça. Na maioria das vezes, não é: quando a mesma loja dá desconto para quem paga à vista, recusar esse desconto é, na prática, um juro. Neste estudo, o ValorFinal calculou o juro escondido do parcelado sem juros em 2026, a partir do desconto à vista que se deixa de aproveitar.
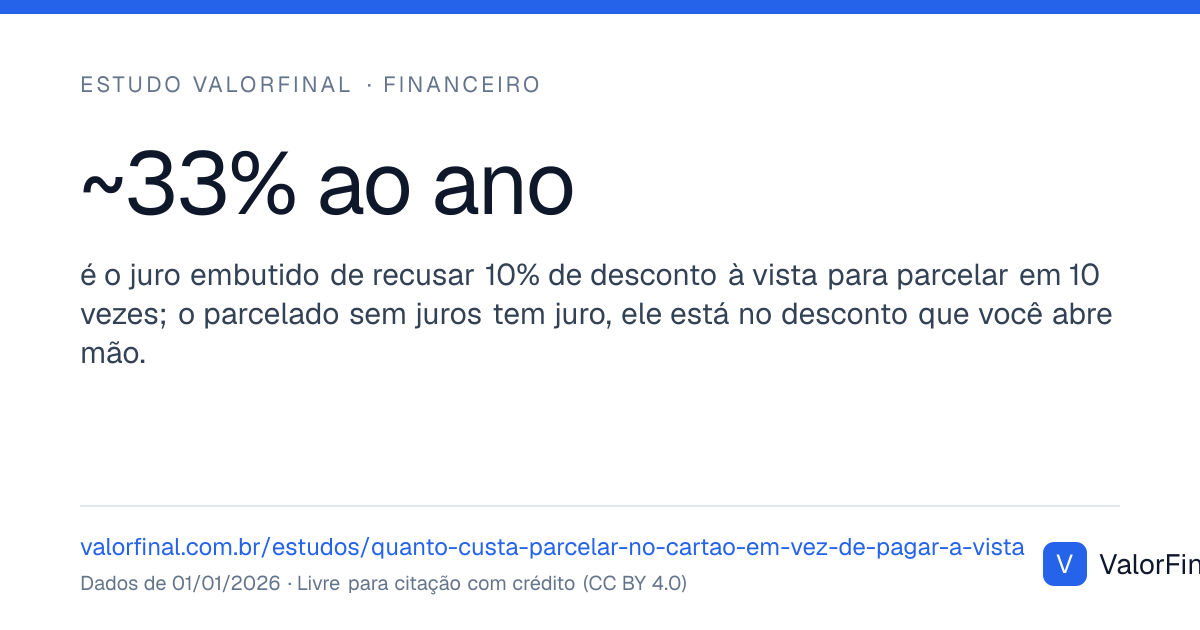
O resultado surpreende quem nunca fez a conta: abrir mão de 10% de desconto à vista para pagar em 10 vezes, com a primeira parcela na fatura seguinte, equivale a tomar um empréstimo a 26,3% ao ano. O parcelado sem juros tem juro, ele só está escondido no preço.
Onde está o juro do parcelado sem juros
Imagine um produto que custa R$ 1.000 no parcelado em 10 vezes de R$ 100, ou R$ 900 à vista (10% de desconto). Quem paga à vista desembolsa R$ 900 no dia da compra. Quem parcela no cartão paga R$ 100 por mês, a primeira na fatura seguinte, 30 dias depois, e a última no décimo mês. A diferença de R$ 100 é o custo de financiar a compra. Como as parcelas vêm ao longo do tempo, esse custo equivale a uma taxa de juros sobre o valor à vista: 1,96% ao mês. É esse juro que a frase "sem juros" esconde.
O juro embutido por desconto à vista recusado
A tabela mostra, para um parcelamento em 10 vezes com a primeira parcela na fatura seguinte, qual a taxa de juros embutida conforme o desconto à vista que a loja oferece e você recusa ao parcelar.
| Desconto à vista recusado | Parcelas | Juro embutido ao mês | Equivalente ao ano |
|---|---|---|---|
| 5% | 10x | 0,94% | 11,9% |
| 8% | 10x | 1,55% | 20,2% |
| 10% | 10x | 1,96% | 26,3% |
| 12% | 10x | 2,39% | 32,8% |
Quanto maior o desconto à vista oferecido, maior o juro que você paga ao recusá-lo para parcelar. Um desconto de 12% recusado em 10 vezes embute 32,8% ao ano. E quanto menos parcelas, maior ainda a taxa, porque você devolve o desconto em menos tempo.
Quando parcelar sem juros é mesmo sem juros
Existe o parcelamento realmente sem juros: é quando o preço à vista é igual ao parcelado, sem desconto escondido. Nesse caso, parcelar é neutro do ponto de vista financeiro, e pode até ser vantajoso, porque o dinheiro fica mais tempo na sua conta podendo render. A regra de ouro é simples: sempre pergunte o preço à vista. Se ele for igual ao parcelado, parcele à vontade. Se for menor, o desconto recusado é o seu juro.
Por que o comércio adora o parcelado
O parcelado sem juros é uma das ferramentas de venda mais eficazes que existem. Ele faz um produto de R$ 1.000 parecer "10 vezes de R$ 100", um valor que cabe mais fácil na cabeça e no orçamento mental. Isso estimula a comprar itens mais caros do que a pessoa pagaria à vista. A loja paga uma taxa à operadora para antecipar o dinheiro e embute esse custo no preço cheio, que é o mesmo cobrado de quem não pega o desconto à vista.
O outro lado: parcelar pode fazer sentido
Nada disso significa que parcelar é sempre errado. Quando não há desconto à vista, ou quando você não tem o valor e precisa do item, o parcelado sem juros do lojista costuma ser mais barato que recorrer ao rotativo do cartão ou ao cheque especial, como mostram os estudos sobre o rotativo do cartão e o cheque especial. O problema é parcelar por impulso e acumular parcelas que comprometem a renda futura e travam o limite do cartão.
Como decidir entre à vista e parcelado
- Pergunte sempre o preço à vista, mesmo quando o vendedor só fala em parcelas.
- Compare o desconto à vista com o rendimento do seu dinheiro no prazo. Se o desconto é maior, pague à vista.
- Se vai parcelar, controle quantas parcelas já comprometem a sua renda futura e o limite do cartão.
- Não confunda parcela pequena com compra barata. O que importa é o preço total e aquilo de que você abre mão.
Para comparar o custo de um parcelamento com um investimento ou outra dívida, use a calculadora de juros compostos e a calculadora de juros do cartão.
A psicologia por trás das parcelas
O parcelamento funciona tão bem como ferramenta de venda porque mexe com a forma como o cérebro humano avalia preços. Um valor grande pago de uma vez dói mais do que o mesmo valor dividido em parcelas pequenas, mesmo quando o total é igual ou maior. Pesquisas de comportamento do consumidor mostram que dividir o preço em parcelas reduz a percepção de gasto e aumenta a disposição de comprar. Por isso as vitrines anunciam a parcela em letra grande e o preço total em letra pequena, ou nem o mostram. Saber que essa é uma técnica de venda, e não um favor, já muda a forma como a gente olha para a oferta.
Há também o efeito do acúmulo silencioso. Uma parcela isolada parece inofensiva, mas várias compras parceladas ao mesmo tempo somam um compromisso mensal que pode tomar uma fatia grande da renda por muitos meses. Como cada compra foi decidida separadamente, a pessoa raramente enxerga o total comprometido. Quando a fatura chega cheia de parcelas de meses anteriores, fica a sensação de que o dinheiro sumiu sem motivo. Manter o controle de quanto da renda futura já está reservado para parcelas é tão importante quanto comparar o preço à vista de cada compra.
Quando o parcelado vence o à vista de verdade
Existe um caso em que parcelar é claramente melhor do que pagar à vista: quando não há desconto à vista e a inflação ou o rendimento do seu dinheiro trabalham a seu favor. Se o preço é o mesmo nos dois casos, pagar mil reais hoje custa mais, em termos reais, do que pagar cem reais por mês durante dez meses, porque o dinheiro que fica na sua conta pode render ou pelo menos não perde valor de imediato. Nesse cenário, o parcelado sem juros é realmente sem juros, e ainda preserva a sua liquidez para emergências.
O ponto central, mais uma vez, é o desconto à vista. Ele é o sinal que separa o parcelado neutro do parcelado caro. Lojas que trabalham com margem apertada e preço único, sem desconto para quem paga à vista, costumam oferecer um parcelamento de fato sem juros. Lojas que dão um desconto generoso para pagamento imediato estão, na prática, cobrando juros de quem parcela. Uma única pergunta, feita sem constrangimento, revela em qual dos dois casos você está: qual é o preço à vista, à vista mesmo, no dinheiro ou no pix.
Metodologia e limitações
Calculamos o juro embutido como a taxa interna de retorno que iguala o valor presente de 10 parcelas iguais ao preço à vista com desconto, com a primeira parcela na fatura seguinte, 30 dias depois da compra. É a convenção do cartão de crédito e a mesma conta da nossa calculadora de parcelas, que usa a mesma função. Se a primeira parcela for paga no ato, como em alguns carnês de loja, a taxa sobe: a recusa de 10% em 10 vezes passa a embutir 2,42% ao mês (33,3% ao ano). Até 24 de setembro de 2026 a tabela deste estudo usava essa segunda convenção sem avisar, e por isso mostrava taxas maiores. O resultado depende do desconto à vista efetivamente oferecido pela loja e do número de parcelas. Não consideramos eventuais tarifas nem o rendimento específico de cada investimento. Entenda nossa abordagem em como validamos os cálculos.
Fontes oficiais
- Senacon - Direitos do consumidor (informação de preço à vista e a prazo).
- Banco Central - Cidadania Financeira (educação sobre crédito e parcelamento).
Conclusão
O parcelado sem juros costuma ter juro: ele está no desconto à vista que você abre mão. Recusar 10% à vista para pagar em 10 vezes, com a primeira parcela na fatura seguinte, equivale a 26,3% ao ano. A defesa é simples e poderosa: sempre pergunte o preço à vista e compare. Use a calculadora de juros compostos para medir o custo e veja os demais estudos do ValorFinal com dados livres para citação.